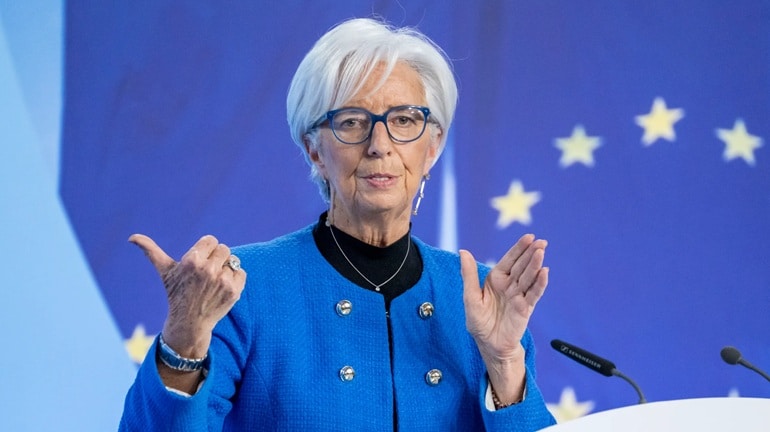
Francfort. La nouvelle est tombée comme un coup de tonnerre le jeudi 29 octobre 2026 dans les couloirs de la tour de la Banque centrale européenne : Christine Lagarde quittera ses fonctions de présidente de l’institution le 7 février 2027. En annonçant son départ anticipé près de neuf mois avant le terme officiel de son mandat de huit ans, l’ancienne directrice générale du FMI ouvre prématurément une période de transition délicate pour l’économie européenne.
Cette décision intervient dans un climat macroéconomique particulièrement sous tension, marqué par la résurgence des pressions inflationnistes, les turbulences politiques sur les marchés obligataires en France et en Europe du Sud, et le renouvellement massif du directoire de la banque centrale.
Un départ anticipé sous le signe du calendrier politique
L’annonce du départ de Christine Lagarde met fin à plusieurs mois de spéculations au sein des capitales européennes. Si le communiqué officiel de la BCE salue le leadership et le dévouement de sa présidente sans donner de motifs personnels détaillés, le calendrier choisi s’avère hautement stratégique.
En quittant Francfort en février 2027, Christine Lagarde permet au Conseil européen et aux dirigeants de la zone euro de désigner son successeur avant les échéances électorales cruciales du printemps 2027 en France. Une vacance du pouvoir ou une nomination tardive à l’automne 2027 risquerait d’être paralysée par un paysage politique européen de plus en plus fragmenté et sujet à des poussées eurosceptiques.
En outre, ce départ anticipé libère la dirigeante française des contraintes de neutralité monétaire strictes imposées par les traités, lui permettant d’envisager d’autres fonctions sur la scène politique ou institutionnelle internationale — plusieurs observateurs suggérant notamment une transition vers le Forum économique mondial ou un retour au premier plan politique.
Le bilan des années Lagarde : du « quoi qu’il en coûte » à la rigueur anti-inflationniste
Nommée en novembre 2019 pour succéder à Mario Draghi, Christine Lagarde aura dirigé l’institution monétaire à travers une succession de crises sans précédent.
-
La gestion de la crise du Covid-19 : Dès le début de son mandat en 2020, elle orchestre le déploiement du programme d’achats d’urgence face à la pandémie (PEPP), évitant la dislocation de la zone euro et assurant la liquidité du système financier européen.
-
Le choc inflationniste et le virage monétaire : À partir de 2022, sous l’effet combiné de la reprise post-pandémie et des tensions géopolitiques mondiales, l’inflation atteint des sommets historiques. La BCE sous sa gouvernance opère alors le resserrement monétaire le plus rapide et le plus violent de son histoire, faisant repasser ses taux directeurs de territoires négatifs à des niveaux restrictifs.
-
La diplomatie au service de la monnaie : N’étant pas une économiste de formation contrairement à ses prédécesseurs, Christine Lagarde a misé sur ses qualités de négociatrice politique pour maintenir la cohésion du Conseil des gouverneurs, parvenant à concilier les attentes des « colombes » du Sud et des « faucons » du Nord de l’Europe.
Toutefois, le départ de la présidente survient alors que ce travail de stabilisation reste inachevé.
Conséquences économiques immédiates : répercussions sur les marchés et la politique monétaire
1. La hausse des taux d’intérêt et l’arbitrage anti-inflation
L’annonce de la démission de Christine Lagarde intervient au moment même où la zone euro fait face à une recrudescence de l’inflation, alimentée notamment par un nouveau choc énergétique sur les prix du pétrole et du gaz. Money markets et analystes financiers révisent déjà leurs anticipations : les marchés monétaires intègrent désormais la possibilité de nouvelles hausses de taux d’ici la fin de l’année 2026, projetant le taux de dépôt autour de 3,25 % pour juguler la hausse des prix.
┌──────────────────────────────────────────────────────────────────┐
│ DÉFIS ÉCONOMIQUES DE LA BCE                                      │
├──────────────────────────────┬───────────────────────────────────┤
│ Risque d'inflation           │ Choc énergétique & tensions pétro-│
│                              │ lières mondiales.                 │
├──────────────────────────────┼───────────────────────────────────┤
│ Tensions obligataires        │ Élargissement du spread France/   │
│                              │ Allemagne et dette française.     │
├──────────────────────────────┼───────────────────────────────────┤
│ Renouvellement du Directoire │ Vacances simultanées de plusieurs │
│                              │ sièges clés au Conseil (2026-2027)│
└──────────────────────────────┴───────────────────────────────────┘
Cette perspective d’un resserrement prolongé pèse directement sur le coût du crédit pour les ménages et les entreprises de la zone euro, accentuant le ralentissement économique et le marasme du secteur immobilier européen.
2. Turbulences sur la dette française et les obligations souveraines
La préoccupation majeure des investisseurs réside dans la fragilité du marché obligataire européen, et tout particulièrement de la dette française. L’incertitude politique et budgétaire en France a poussé les rendements des obligations assimilables du Trésor (OAT) à des niveaux historiquement élevés par rapport au Bund allemand.
L’absence temporaire d’une figure politique forte à la tête de la BCE suscite des craintes quant à la capacité de l’institution à utiliser fermement ses outils d’urgence, tel que l’Instrument de protection de la transmission (TPI). Les marchés redoutent une augmentation du risque de fragmentation financière au sein de l’unanimité monétaire.
Une bataille pour la succession et un renouvellement sans précédent
Le départ de Christine Lagarde déclenche immédiatement la course à sa succession au sein du Conseil européen. La procédure formelle implique une recommandation du Conseil des dirigeants de la zone euro, après consultation du Parlement européen et du Conseil des gouverneurs de la BCE.
Parmi les noms circulant avec insistance pour reprendre le flambeau à Francfort figurent :
-
Klaas Knot, ancien gouverneur de la Banque centrale néerlandaise, réputé pour sa rigueur monétaire.
-
Pablo Hernández de Cos, ancien gouverneur de la Banque d’Espagne, perçu comme un profil de compromis technique et consensuel.
Ce changement de présidence ne se produit pas de manière isolée. En effet, l’institution francfortoise traverse une phase de renouvellement massif de ses instances dirigeantes : la fin du mandat du vice-président Luis de Guindos ainsi que les départs prochains du chef économiste Philip Lane et d’Isabel Schnabel créent un vide institutionnel inédit.
La nomination du futur président déterminera l’orientation doctrinale de la BCE pour la prochaine décennie : un retour à une ligne strictement « orthodoxe » centrée uniquement sur l’inflation à 2 %, ou le maintien d’une approche plus pragmatique et flexible intégrant la croissance et la stabilité financière.
Perspectives : une institution face à son destin
Si les marchés financiers ont réagi de manière relativement contenue dans les heures ayant suivi l’annonce — témoignant de la solidité institutionnelle de la BCE —, l’onde de choc économique pourrait se faire sentir progressivement. La transition jusqu’en février 2027 imposera aux dirigeants de l’Union européenne de trancher rapidement pour éviter toute période de flottement.
En quittant la présidence avec neuf mois d’avance, Christine Lagarde impose à l’Europe monétaire un examen de conscience rapide : quelle politique face à la stagnation économique, comment gérer la soutenabilité des dettes publiques et comment préserver l’indépendance de la Banque centrale européenne face aux tempêtes politiques à venir ? Les prochains mois apporteront des réponses décisives pour l’avenir de l’euro.