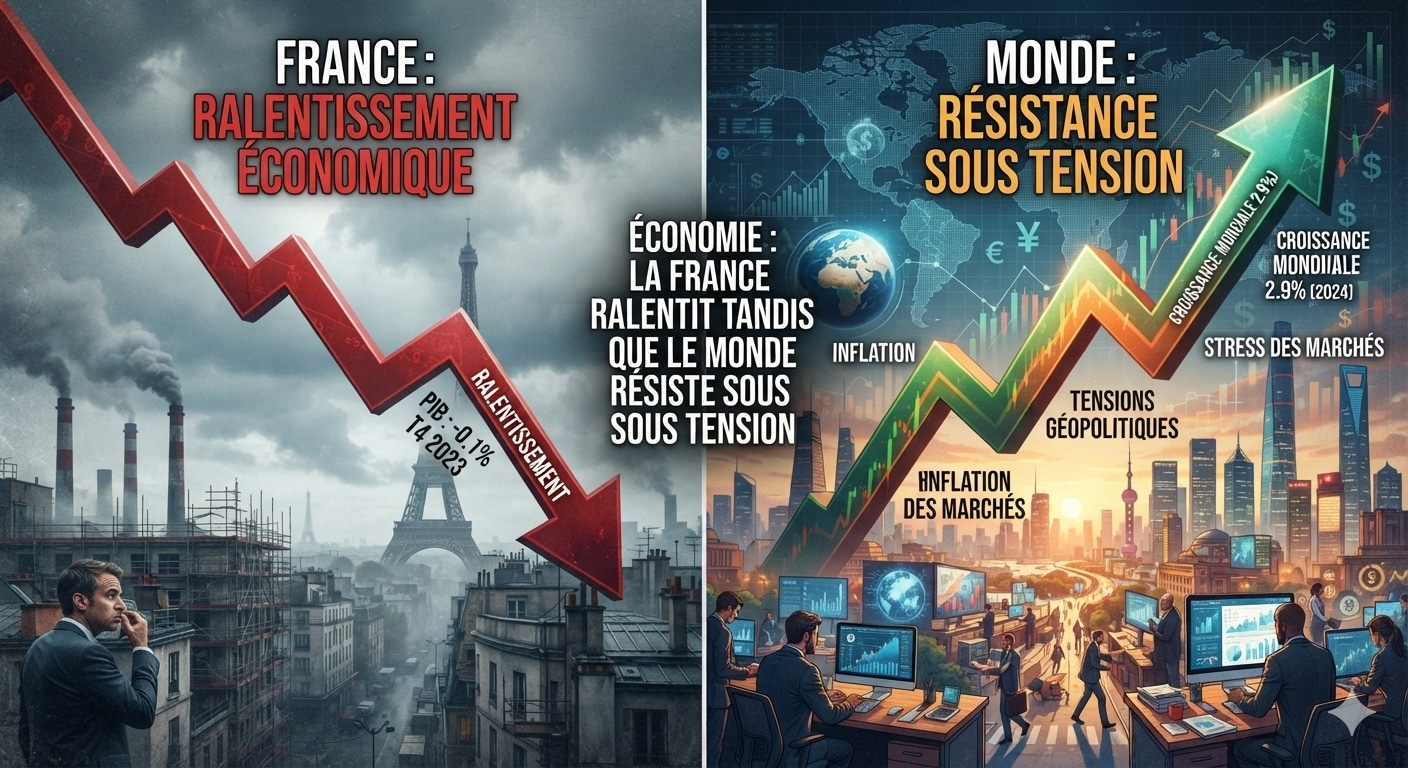
Au 6 octobre 2026, l’économie française présente un tableau préoccupant : la croissance est quasiment à l’arrêt, l’inflation repart et le chômage progresse. À l’échelle mondiale, la situation apparaît plus solide, mais elle reste exposée à plusieurs risques majeurs : conflits géopolitiques, hausse des prix de l’énergie, tensions commerciales et endettement public.
Cette combinaison rend les prochains mois particulièrement importants pour les gouvernements, les banques centrales et les ménages.
UNE ÉCONOMIE FRANÇAISE PROCHE DE LA STAGNATION
 La France traverse une période de faible activité. Après un recul de 0,2 % au premier trimestre, le produit intérieur brut a stagné au deuxième trimestre 2026. Cette évolution traduit une économie qui ne s’effondre pas, mais qui ne parvient pas non plus à retrouver une dynamique durable.
La consommation des ménages, traditionnel moteur de l’économie française, montre également des signes de faiblesse. Elle a diminué de 0,5 % en août. Cette baisse peut s’expliquer par plusieurs facteurs : la prudence des ménages face à l’incertitude, la hausse des prix de l’énergie et l’inquiétude liée à l’emploi. Même lorsque les salaires nominaux progressent, une inflation plus élevée réduit le pouvoir d’achat réel.
Cette situation pèse sur les entreprises. Une demande intérieure moins vigoureuse réduit les ventes et incite les sociétés à reporter certains investissements ou recrutements. Le climat des affaires s’est ainsi dégradé, avec un indicateur tombé à 96 en septembre, sous sa moyenne de long terme.
LE RETOUR DE L’INFLATION COMPLIQUE LA SITUATION
Après une période de ralentissement, l’inflation française est repartie à la hausse. Les prix à la consommation ont augmenté de 3 % sur un an en septembre, principalement sous l’effet de l’énergie.
Cette évolution est importante, car l’énergie se diffuse progressivement dans l’ensemble de l’économie. Une hausse du pétrole, du gaz ou de l’électricité renchérit les transports, la production industrielle, le chauffage et une partie des services. Les entreprises peuvent absorber cette hausse pendant un certain temps, mais elles finissent souvent par la répercuter sur leurs prix.
Pour les ménages, l’effet est particulièrement sensible sur les dépenses difficiles à réduire : logement, carburant, chauffage et alimentation. Le pouvoir d’achat par unité de consommation a d’ailleurs diminué de 0,6 % au deuxième trimestre.
La situation est délicate pour la politique monétaire. Des taux d’intérêt élevés peuvent contribuer à freiner l’inflation, mais ils ralentissent aussi le crédit immobilier, l’investissement et la consommation. À l’inverse, un assouplissement trop rapide risquerait de relancer les tensions sur les prix.
LE MARCHÉ DU TRAVAIL SE DÉGRADE
Le taux de chômage français a atteint 8,3 % au deuxième trimestre, soit une hausse de 0,2 point sur le trimestre et de 0,8 point sur un an. L’emploi salarié privé a également légèrement diminué.
Cette détérioration intervient alors que les entreprises affrontent une demande moins dynamique, des coûts élevés et un environnement international incertain. Les secteurs les plus exposés au ralentissement peuvent réduire leurs embauches avant même de procéder à des suppressions massives de postes. Le marché du travail réagit donc souvent avec retard à la dégradation de l’activité.
Le rebond de 1,2 % de la production manufacturière en août constitue un signal positif, mais il reste insuffisant pour parler d’un redressement durable. La reprise devra être confirmée par plusieurs mois de hausse, ainsi que par une amélioration des commandes et de l’investissement.
DES FINANCES PUBLIQUES SOUS SURVEILLANCE
La dette publique française représentait 119 % du PIB à la fin du deuxième trimestre 2026. Ce niveau limite les marges de manœuvre du gouvernement au moment où l’économie aurait besoin de soutien.
La préparation du budget devient donc un exercice particulièrement délicat. Réduire le déficit suppose de maîtriser les dépenses ou d’augmenter les recettes, mais une politique budgétaire trop restrictive pourrait accentuer le ralentissement. À l’inverse, de nouvelles dépenses peuvent soutenir l’activité à court terme tout en alourdissant la dette et la charge des intérêts.
Les marchés financiers surveillent notamment la capacité de la France à présenter une trajectoire crédible de réduction du déficit. Plus les investisseurs considèrent le risque budgétaire élevé, plus ils peuvent exiger une rémunération importante pour financer la dette française.
UNE ÉCONOMIE MONDIALE PLUS RÉSISTANTE, MAIS VULNÉRABLE
À l’échelle mondiale, les perspectives sont moins sombres. Le Fonds monétaire international prévoit une croissance de 3,1 % en 2026 et de 3,2 % en 2027. Ces chiffres correspondent à une expansion modérée, mais ils montrent que l’économie mondiale continue d’avancer malgré les chocs récents.
Cette résistance repose notamment sur l’investissement technologique, la demande dans plusieurs économies émergentes et la capacité des entreprises à adapter leurs chaînes d’approvisionnement. Les investissements liés à l’intelligence artificielle soutiennent également l’activité et les marchés financiers.
Cependant, plusieurs risques pourraient modifier cette trajectoire. Les conflits au Moyen-Orient ont ravivé les prix des matières premières et les anticipations d’inflation. Les pays importateurs d’énergie sont particulièrement vulnérables, car une facture énergétique plus élevée détériore leur balance commerciale et réduit le revenu disponible des ménages.
Les tensions commerciales constituent un autre risque. Des droits de douane supplémentaires ou une fragmentation des échanges pourraient renchérir les produits, ralentir les exportations et perturber les chaînes industrielles.
Enfin, l’optimisme lié à l’intelligence artificielle comporte une part d’incertitude. Si les gains de productivité attendus se matérialisent, ils pourraient soutenir durablement la croissance. Mais une déception technologique ou financière provoquerait une correction des marchés.
UNE PÉRIODE DE TRANSITION À HAUT RISQUE
La France entre donc dans une période difficile, marquée par la stagnation, l’inflation et la hausse du chômage. Le monde conserve une croissance positive, mais il reste exposé à des chocs énergétiques, géopolitiques et commerciaux.
La question centrale sera de savoir si les gouvernements peuvent restaurer la confiance sans aggraver l’endettement, tout en protégeant le pouvoir d’achat et l’emploi. Pour les ménages comme pour les entreprises, les prochains mois devraient rester marqués par la prudence.